

Bonjour,
Twint, Apple Pay, PimPay: la grande bataille pour nos portefeuilles
Alors que Worldline a baissé ses frais sur les petites transactions par carte, le marché suisse des paiements attise les convoitises. De nouveaux acteurs, locaux et internationaux, veulent s’immiscer dans nos porte-monnaies.
Publicité
Un balayage du pouce sur son écran de téléphone, un mouvement de la carte vers un terminal ou bien un scan de code QR sur un étal et c’est terminé. La notification le confirme: vous avez payé. Sous cette apparente simplicité se joue un féroce conflit pour le contrôle de chaque transaction.




Selon le Swiss Payment Monitor, la carte de débit demeure le premier instrument de paiement de détail, comptant pour un tiers des transactions, suivie du cash (25%) et des cartes de crédit (23%). Si Twint reste derrière la carte et les espèces chez les commerçants, entre particuliers (P2P), il jouit d’un quasi-monopole.
Le cash a un prix
Contrairement aux idées reçues, le cash n’est pas gratuit pour les commerçants «qui en supportent les coûts de manipulation, comptage, sécurité, transport et dépôt», rappelle Jean-Claude Frick de Comparis. Masqué dans les salaires, son coût est pourtant estimé à 1,2% du montant des transactions, selon l’Université de Saint-Gall. Si le liquide régresse pour les achats du quotidien, la FRC rappelle son attachement à la liberté de choix: «L’argent liquide est un moyen de paiement simple, accessible et sans traces numériques.»
L’étau des commissions se desserre
«Les détaillants suisses vivent un soulagement tarifaire. Après une réduction significative des commissions interbancaires sur les cartes de débit, obtenue il y a un an, c’est au tour du géant des services de paiement Worldline d’alléger la facture. A la suite de négociations menées par le surveillant des prix, le leader du marché des acquéreurs (les acteurs qui traitent les paiements) a baissé les commissions sur les cartes de débit. Depuis janvier, ces taux sont passés en moyenne de 0,95% à 0,49%, avec un geste fort sur les petits montants de moins de 15 francs. «Nous avons réussi à continuer d’alléger la facture pour les commerçants», se réjouit Beat Niederhauser, suppléant de Monsieur Prix. Jugeant les accords conclus jusqu’ici «loin d’être timides», il estime qu’entre 10 et 15 millions de francs d’économies annuelles seront réalisées par le tissu commercial helvétique.
Cette embellie tarifaire se fera-t-elle ressentir lors du passage en caisse? La Fédération romande des consommateurs (FRC) le souhaite, appelant à une surveillance «pour garantir que les économies réalisées par les commerçants soient effectivement répercutées sur les prix de vente, et non absorbées comme marge». De son côté, Worldline ne tire encore aucune conclusion du changement tarifaire, après huit mois. Interpellé sur le fait que la réduction ne s’applique qu’aux contrats signés à partir de 2026, le prestataire français précise «étudier des solutions pour les clients historiques».
Outre l’italienne Nexi ou les offres sans abonnement de SumUp et de myPOS, le marché des systèmes d’encaissement voit monter en puissance des fintechs suisses comme Wallee, ainsi que le retour de la marque Aduno au printemps. Conscient de cette pression grandissante, le leader Worldline a riposté fin août, ciblant les PME avec un terminal mobile Android à 99 francs, sans abonnement mensuel.
Twint au cœur des critiques
Si les cartes de débit voient leurs frais refluer vers 0,5%, la tarification de Twint suscite aussi des crispations. Avec une commission directe de 1,3% prélevée via son autocollant code QR, le champion national du paiement mobile est régulièrement accusé d’appliquer des tarifs disproportionnés.
Publicité
Une critique balayée par un porte-parole de l’app lancée en 2014 par les banques du pays: «L’affirmation selon laquelle Twint est cher est fausse. Selon les prestataires, nos frais sont à un niveau similaire aux cartes de débit et nettement inférieurs aux cartes de crédit. L’autocollant code QR élimine les frais fixes par transaction, les coûts récurrents et ne nécessite aucun terminal.» L’entreprise rappelle que sur les terminaux physiques ce sont les acquéreurs (Worldline, Nexi, SumUp) qui fixent les conditions tarifaires.
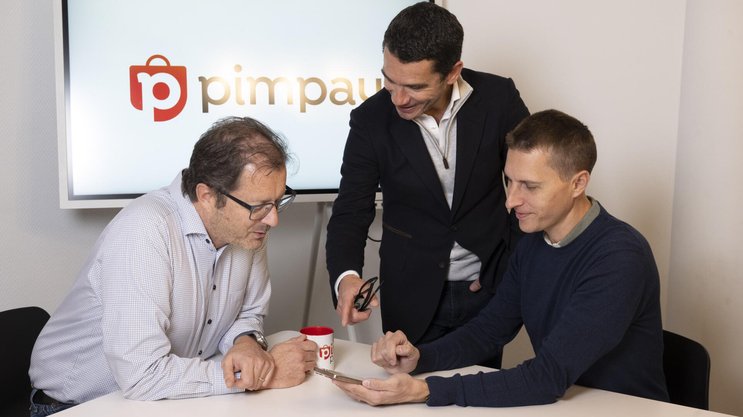
Ce débat nourrit les ambitions de solutions alternatives comme PimPay. Fondé en 2025 par Maxime Charbonnel, ancien directeur du numérique de la BCV, le challenger lausannois séduit déjà 250 commerçants et 4000 clients romands. Lancée cet été, l’application propose un abonnement fixe (jusqu’à 29 francs par mois) et 0% de commission par transaction, grâce à une désintermédiation calquée sur les transferts P2P. Pour être rentable, PimPay, qui bouclera fin octobre un crowdfunding sur Omnium, devra attirer des dizaines de milliers de commerçants sur son portail.
L’abondance de concurrents a ses limites. Jean-Claude Frick, expert chez Comparis, prévient qu’il ne faut pas forcer le consommateur «à télécharger cinq apps sur son téléphone, puis à devoir vérifier à chaque passage en caisse laquelle est acceptée». Selon ce dernier, les usagers abhorrent la friction: devoir recharger un compte prépayé, comme l’exige PimPay, est un «désavantage considérable» face à Twint, accepté par 81% des commerces physiques.
Publicité
«La stratégie historique de Twint a été d’attaquer les grands groupes d’abord avec des conditions imbattables, pour que les boutiques soient obligées de suivre, analyse Maxime Charbonnel. Si le réseau ne facture pas les géants comme Coop ou Migros [...], le boulanger du quartier finit par subventionner les frais de son concurrent, le supermarché!» Une accusation vivement contestée par Twint. Son porte-parole qualifie de «trompeuse» l’idée d’une subvention croisée, arguant qu’il s’agit d’«une tarification basée sur le volume, comme dans la plupart des industries». Interrogé sur cette asymétrie tarifaire, Monsieur Prix indique suivre de près l’évolution de Twint, sans livrer de commentaire. Pour maintenir son avance, Twint continue d’innover. Après une liste de courses synchronisée ou la gestion du plein d’essence, le rejeton des banques suisses lancera Twint Direct Debit en 2027, un système de paiements récurrents pour remplacer les prélèvements automatiques LSV+.
Offensive venue de l’étranger
Si la concurrence entre systèmes d’encaissement est vive, elle est aussi féroce du côté de l’émission des cartes. Les banques suisses dominent ce paysage, avec Viseca (aux mains de Raiffeisen et des banques cantonales), UBS et PostFinance comme probable trio de tête. Ces dernières sont d’ailleurs copropriétaires de Twint.
Publicité
La pression vient de l’étranger. Revolut, fort de 1 million d’utilisateurs suisses, s’est immiscé dans la gestion des finances de la population, après l’avoir séduite avec la conversion facilitée des devises et un onboarding ultra-simple.
Apple Pay et Google Pay dopent aussi le nombre de transactions réalisées par carte, tout en rendant les acteurs locaux dépendants de leurs conteneurs logiciels, ou wallets. «Depuis leur arrivée, Twint a vu la croissance de ses transactions stagner, voire diminuer sur certains segments», observe Maxime Charbonnel. Ce phénomène est accentué par les restrictions techniques et les frais qu’Apple impose en Suisse sur la puce NFC des iPhone, indispensable aux paiements sans contact. Ces restrictions, levées dans l’Union européenne depuis 2024, sont pointées du doigt par Twint qui appelle à «un accès non discriminatoire» et salue l’enquête préliminaire ouverte par la Comco à ce sujet l’an dernier.
Les mastodontes derrière ces wallets ne semblent toutefois pas près d’offrir les prestations financières sous-jacentes, comme l’a montré l’essai infructueux de l’Apple Card aux Etats-Unis en 2019. Et les cartes bancaires ne devraient pas disparaître dans l’immédiat, selon Jean-Claude Frick. Elles se mueront cependant en «rails de paiement invisibles» derrière Apple Pay ou Google Pay, à mesure que les smartphones remplaceront les portefeuilles physiques. Selon le Swiss Payment Monitor, les téléphones mobiles représentent déjà 34,5% de l’ensemble des transactions, devenant l’interface de paiement la plus fréquente en magasin.
Publicité
901 millions
Le nombre de transactions traitées par Twint en 2025. L’application nationale revendique désormais plus de 6 millions d’utilisateurs actifs.
34,5%
La part des transactions effectuées via smartphone en Suisse, devenu pour la première fois l’interface de paiement la plus utilisée en magasin physique.
10 à 15 millions
En francs, l’économie annuelle estimée pour les commerçants suisses, à la suite de l’accord entre le surveillant des prix et Worldline.
A propos des auteurs
Après des débuts en radio et un focus sur les droits humains, Sophie Marenne a pivoté vers l’actu économique par une expérience en presse luxembourgeoise. En Suisse, elle décrypte les tendances technologiques, l'information financière et les parcours d'entrepreneur·e·s, d’abord pour L’Agefi et maintenant pour Ringier, toujours à l'affût des histoires inattendues qui façonnent le monde des affaires.
A propos des auteurs
Après des débuts en radio et un focus sur les droits humains, Sophie Marenne a pivoté vers l’actu économique par une expérience en presse luxembourgeoise. En Suisse, elle décrypte les tendances technologiques, l'information financière et les parcours d'entrepreneur·e·s, d’abord pour L’Agefi et maintenant pour Ringier, toujours à l'affût des histoires inattendues qui façonnent le monde des affaires.
Publicité