

Présenté par Raiffeisen
Ce contenu a été créé par ou en collaboration avec un partenaire publicitaire. En savoir plus
A la retraite, bien planifier la structure de son patrimoine est essentiel
La confiance dans le système de prévoyance suisse augmente. Pour les personnes à la retraite qui se sont constitué un patrimoine, le système des trois piliers n’est toutefois que la base. A la retraite, il y a d’autres priorités: disposer de suffisamment de liquidités, conserver son pouvoir d’achat, prévoir le coût de ses soins et structurer son patrimoine.
Le Baromètre de la prévoyance Raiffeisen 2026 dresse un tableau réjouissant: la confiance dans le système de prévoyance suisse augmente, en particulier dans le 2e pilier. L’évolution positive des avoirs de prévoyance et des actifs immobilisés au cours des dernières années devrait également y avoir contribué.
Fabrice Geinoz, spécialiste en planification financière chez Raiffeisen Suisse, confirme cette tendance: «Bon nombre de nos clientes et clients font confiance au système suisse des trois piliers. Le véritable défi consiste à structurer son patrimoine en disposant de flexibilité. Il est également essentiel que les ressources à disposition permettent de subvenir aux besoins pendant des décennies.»
En effet, pour les ménages qui se sont constitué un patrimoine et qui sont ou seront bientôt à la retraite, le système de prévoyance est avant tout le fondement. Si vous partez à la retraite avec un capital substantiel, avec des titres et un logement dont vous êtes propriétaire, vous avez bâti votre patrimoine. La question centrale est à présent la suivante: ce patrimoine est-il structuré de manière à maintenir à long terme le niveau de vie habituel, à laisser une marge de manœuvre pour les imprévus et à pouvoir être transmis ultérieurement dans de bonnes conditions?
Les risques se situent au-delà de l’âge de la retraite
Dans l’ensemble de la population, le financement de l’AVS figure en tête des préoccupations financières. Parmi les 66 - 79 ans, près de six personnes interrogées sur dix mettent en avant les frais de santé et de soins comme un risque financier particulièrement important. La dévaluation de l’essentiel de la fortune due à l’inflation préoccupe également cette génération.
Sur le plan financier, des questions concrètes font jour. Ce n’est pas seulement le montant du patrimoine qui est déterminant, mais aussi la part disponible, celle qui peut être investie et le capital immobilisé dans le logement en propriété. Disposer de suffisamment de liquidités est gage de sécurité et réduit le risque de devoir vendre en urgence alors que les conditions de marché sont défavorables. Toutefois, si l’argent est simplement déposé sur un compte (épargne) et ne bénéficie pas d’une rémunération suffisante, le capital perd en pouvoir d’achat réel.
Lorsque le dépôt de placement change d’affectation
D’après le Baromètre de la prévoyance, près de 70% des personnes interrogées n’adaptent ni leur orientation en matière de risque, ni la structure de leur investissement à la retraite. Néanmoins, la fonction des placements évolue: un dépôt constitué au fil des décennies devient une source de prélèvements réguliers – et c’est précisément cette utilisation du patrimoine qui doit être planifiée afin que le capital ne soit pas réduit inutilement en une mauvaise année boursière. Un mandat de gestion de fortune avec l’option «Prélèvement régulier» permet, par exemple, de planifier ces retraits.
Il est donc important que la structure d’un dépôt de placement soit toujours adaptée aux dépenses, aux ressources financières et au profil de risque personnel. Ce conflit d’objectifs se manifeste également lors du retrait des avoirs sous forme de capital de la caisse de pension: près de la moitié est placée de manière ciblée, mais près de 30% de ces fonds restent inutilisés sur des comptes privés ou épargne. C’est pourquoi il convient de planifier à l’avance le retrait des capitaux de prévoyance. Si les retraits en capital dans la caisse de pension, du pilier 3a et des éventuels avoirs de libre passage sont coordonnés dans le temps, il est également souvent possible de réduire la progression fiscale.
«A la retraite, il ne s’agit pas seulement d’investir, mais surtout d’organiser la structure de son patrimoine pour allier flexibilité, sécurité et opportunités de rendement», ajoute le spécialiste de Raiffeisen Suisse.
La confiance dans le système s’accroît – les préoccupations changent
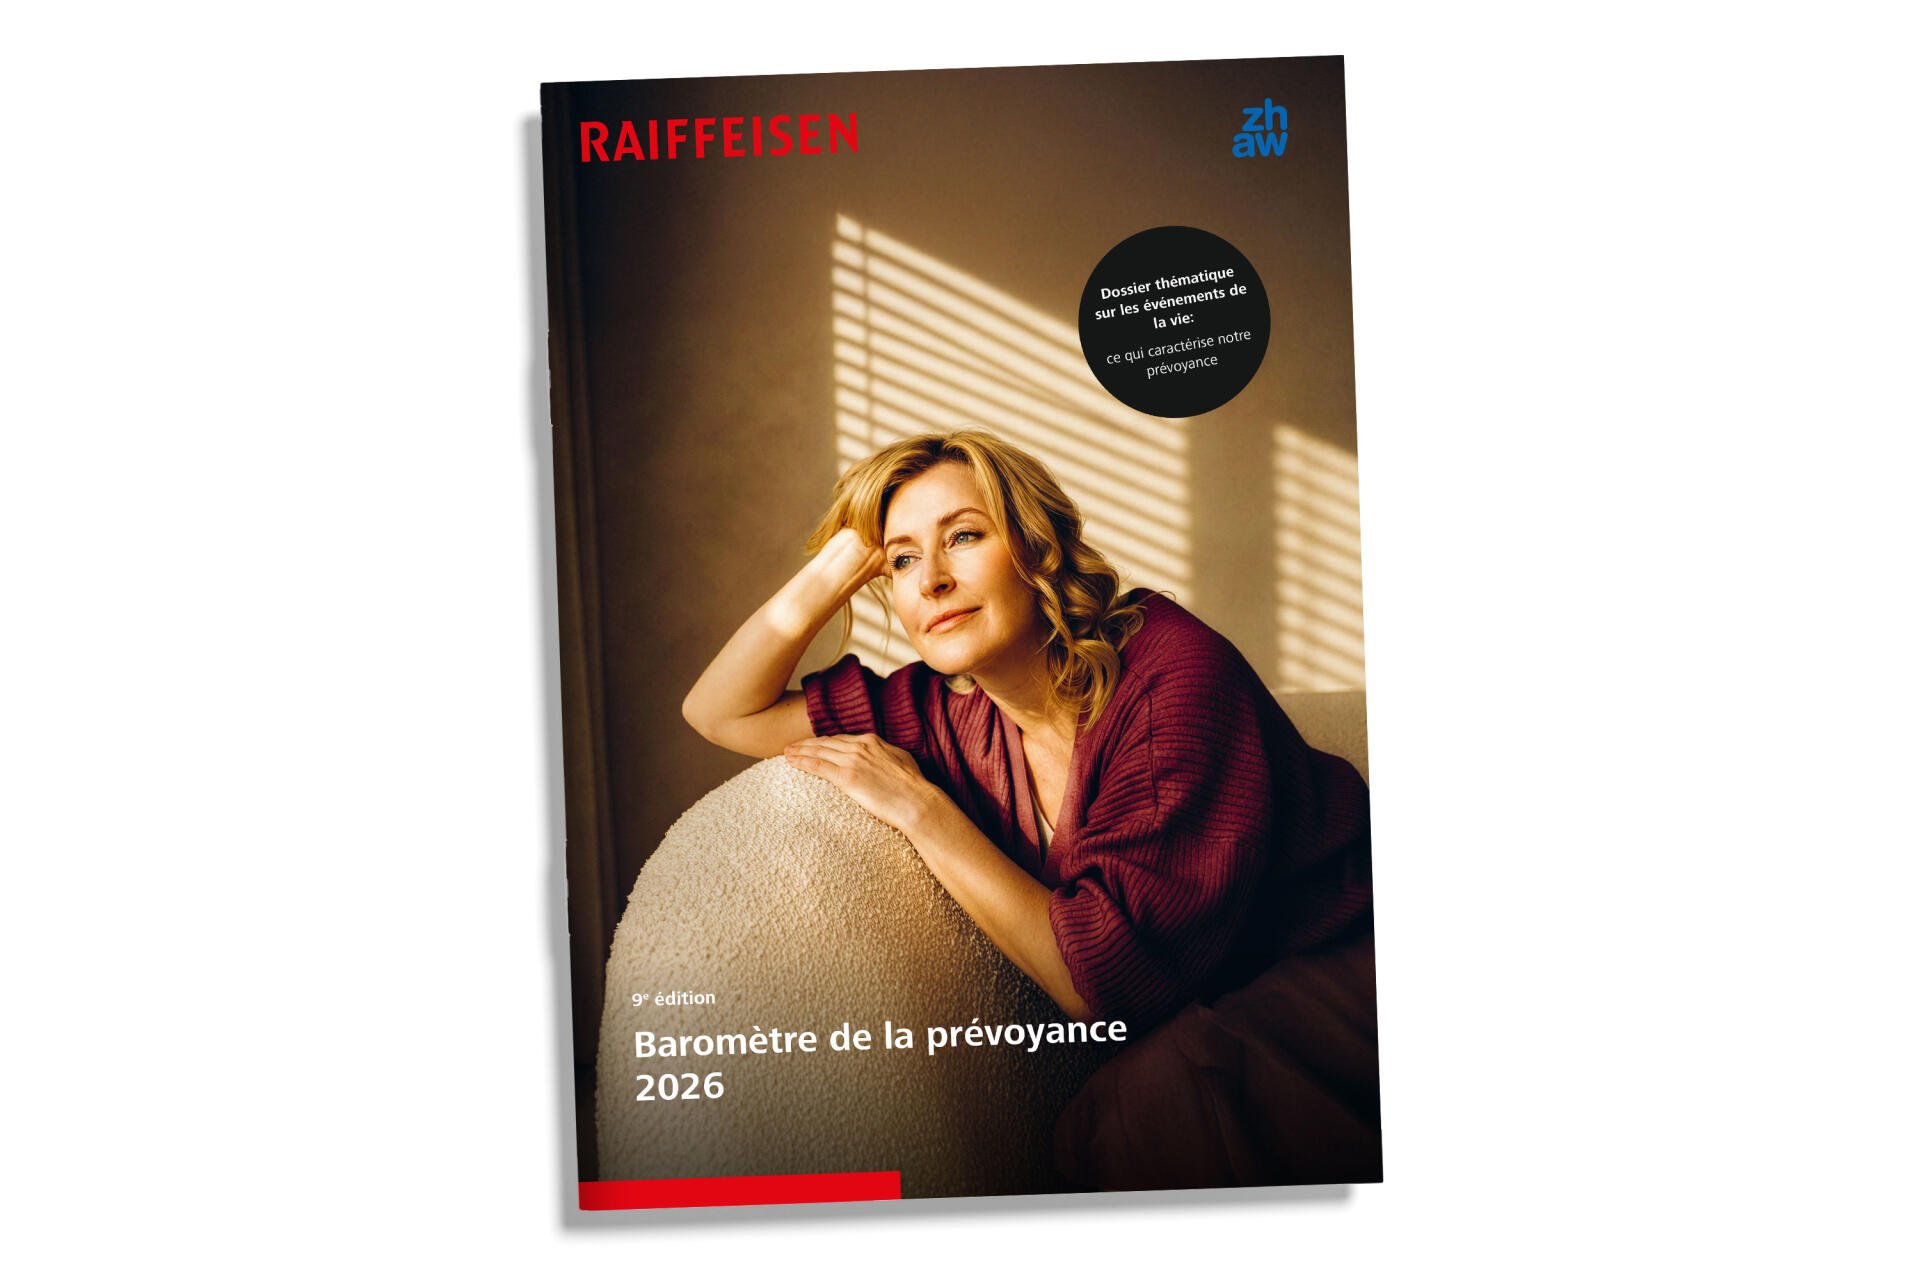
Le système de prévoyance suisse gagne en popularité. Mais alors que le rêve d’une retraite anticipée échoue souvent pour des raisons financières, les perspectives changent radicalement à l’approche de la retraite : il s’agit alors de gérer ses ressources financières. Préserver son pouvoir d’achat, financer les frais de santé et utiliser de manière optimale son patrimoine passent désormais au premier plan.
La stratégie des trois pots comme fondement
Une architecture durable du patrimoine commence par les questions suivantes: de quel argent ai-je besoin et à quel moment? Et quel montant puis-je faire fructifier? C’est précisément là qu’intervient la stratégie des trois pots.
Ainsi, le premier pot garantit que l’on dispose de suffisamment de liquidités à court terme. Il vise à couvrir les dépenses courantes et les imprévus. Le deuxième pot finance les besoins à moyen terme. Le capital est placé en prenant peu de risques et reconstitue progressivement la réserve de liquidités. Les fonds du troisième pot sont placés à long terme, concrètement sur 10, 15, 20 ans ou plus. L’horizon de placement à long terme offre l’opportunité de profiter des possibilités de rendement des marchés financiers et de réaliser une croissance significative du patrimoine. Ce pot vise à préserver le pouvoir d’achat, à exploiter des potentiels de rendement supplémentaires et à assumer la part destinée à la retraite à un âge avancé ou à la descendance.
Une répartition adéquate du patrimoine dépend du projet de vie individuel et doit pouvoir évoluer, par exemple après un héritage ou en cas de besoin croissant de soins.
Prévoir ensemble propriété et succession
Pour de nombreux rentiers, le logement en propriété mobilise la majeure partie du patrimoine. Il offre une protection, mais immobilise le capital. Le bien immobilier doit-il rester en possession de la famille, financer une rénovation adaptée au grand âge ou viser à libérer progressivement des liquidités? Sa transmission requiert une vue d’ensemble de la structure du patrimoine.
Lorsqu’il s’agit de transmettre sa maison à la génération suivante, il est essentiel d’examiner les conséquences fiscales, les droits d’utilisation et de respecter l’équité entre les héritiers. Seule une planification structurée permet de concilier en amont ces aspects financiers, juridiques et familiaux.
C’est en prenant du recul que l’on trouve la solution
Le Baromètre de la prévoyance montre également ce que les personnes interrogées d’un certain âge feraient différemment: «De nombreuses personnes retraitées sont satisfaites des décisions qu’elles ont prises. Avec le recul, la plupart d’entre elles commenceraient plus tôt à épargner et tireraient davantage parti des opportunités de rendement des titres», résume Fabrice Geinoz.
Le système de prévoyance suisse offre un cadre stable. C’est grâce à une planification du patrimoine, de la prévoyance et de la succession que l’on peut s’assurer que le patrimoine constitué permettra de maintenir son niveau de vie habituel pendant des décennies, qu’il offrira des réserves pour couvrir les frais de soins et qu’il pourra être transmis équitablement.
Une structuration professionnelle du patrimoine allie liquidités, placements à long terme, propriété du logement et planification successorale. Son objectif n’est ni un rendement ni une sécurité maximale, mais une indépendance et une autonomie durables.
Discutons de vos objectifs


Comment structurer au mieux votre patrimoine de prévoyance? Raiffeisen propose un conseil global et professionnel, conçu pour répondre aux besoins individuels.
Présenté par un partenaire
Cette contribution a été réalisée par le Ringier Brand Studio pour le compte d’un client. Les contenus ont été préparés sur le plan rédactionnel et répondent aux exigences de qualité de Ringier.
Contact : E-mail au Brand Studio