

Bonjour,
Et si l’argent poussait sur les arbres?
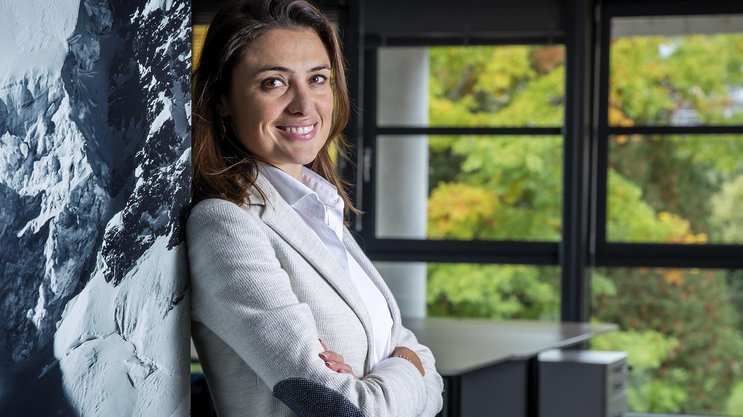
La psychologie financière, on en parle peu, elle est pourtant déterminante au moment d’investir. Marion Fogli, cofondatrice d’Alpian, première néobanque privée 100% numérique du pays, en a fait son fer de lance.
Publicité
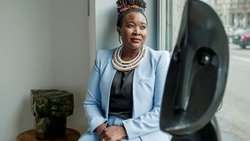
Titre provocateur. Il fait écho aux réflexions de Marion Fogli, qui a quitté la direction d’Alpian en février. La néobanque fondée en 2019 compte plus de 40 000 clients, avec 289 millions de francs d’actifs sous gestion (rapport Alpian, avril 2026). La banquière genevoise a parallèlement fondé en 2025 la société de conseil Finance made Human et a publié en octobre un roman sur l’argent, CHF 289. Un chiffre. Une question. Toute une histoire. Son idée directrice? Comprendre ce qui se passe dans la tête des gens avant de se jouer dans leurs comptes.


A 9 ans, rêviez-vous d’être banquière?
Je voulais être vétérinaire. Par la suite, ça a changé. J’ai passé vingt ans à l’intersection de l’hospitalité et de la finance suisse: gestion de fortune, private equity, banque privée et j’ai cofondé la première banque privée 100% numérique de Suisse. Avec le temps, une question a émergé: pourquoi des gens objectivement à l’aise se sentent pauvres, et pourquoi d’autres, avec très peu, se sentent en sécurité?
Je la traite avec ma société Finance made Human et un outil d’autodiagnostic sur son profil financier et dans le premier roman suisse sur la psychologie de l’argent. L’histoire de Sarah, 8 ans, devant une vitrine de Noël et six mots que sa mère lui prononce ce jour-là: «On n’a pas les moyens.» Ils vont conditionner toute sa vie. Un roman en français et en anglais avec les clés de la finance pour une relecture.
Qu’est-ce que la psychologie financière?
C’est le champ qui étudie pourquoi nous faisons, avec l’argent, des choses que nous savons irrationnelles, à la croisée de l’économie comportementale, de la psychologie clinique et des neurosciences de la décision.
Le postulat de base: l’humain n’est pas l’agent parfaitement rationnel que décrit la finance classique. Nos décisions financières sont largement pilotées par des croyances, des émotions, l’entourage et ne sont pas un calcul froid de coûts-bénéfices.
En vingt ans, votre regard sur l’argent a-t-il évolué?
Au début, je pensais que le problème était technique: les gens manquaient d’information, de bons produits. Aujourd’hui, ma conviction s’est inversée. L’éducation financière passe par comprendre qui l’on est face à l’argent. Sinon, on reproduit toujours les mêmes erreurs.
Tout commence donc par identifier la personne que l’on est, selon quatre profils dérivés des travaux des psychologues financiers Ted et Brad Klontz: le gardien (l’argent comme sécurité), le libre (l’argent comme secondaire), le bâtisseur (l’argent comme statut) et le chercheur (l’argent comme moteur).
Avec Finance made Human, je pars de ce point de départ pour progresser vers un profil plus détaillé. Il intègre des notions comme l’anxiété financière, la honte, la fierté, la culpabilité, le 3e pilier, un éventuel fonds d’urgence et l’écart entre ce que l’on sait et ce que l’on devrait faire pour améliorer sa situation financière. Ainsi, la plupart des gens en difficulté financière ne manquent pas d’informations, ils les connaissent. L’écart n’est pas cognitif, il est comportemental. La suite de l’analyse touchera le couple, puis la famille et la transmission. Il faut parler d’argent en famille. Mais culturellement, en Suisse, cela reste encore tabou.
Publicité
Quel est votre propre rapport à l’argent en tant que banquière?
J’ai grandi avec la phrase: «L’argent ne pousse pas sur les arbres.» Ce que cela a généré? Je ne l’ai vu clairement que des années plus tard: une vigilance presque automatique, compter avant de désirer, hésiter avant un plaisir même quand les moyens sont là, une gêne diffuse à dépenser pour moi qui ne s’applique jamais aux autres. Ce que ce métier m’a appris, c’est à observer ce réflexe. On ne «guérit» pas son rapport à l’argent. Mais on peut choisir, de temps en temps, de suivre une voie différente.
En quoi la psychologie financière est-elle un outil utile au sein d’une entreprise?
On retrouve chez les entrepreneurs les profils de Ted et Brad Klontz, mentionnés ci-dessus. A cela s’ajoutent des mécanismes à apprivoiser. Les plus connus sont l’aversion à la perte et l’excès de confiance. On observe aussi le biais de confirmation qui pousse à privilégier les informations qui vont dans son sens ou l’ancrage, lorsqu’un décideur se focalise sur la première information reçue. La comptabilité mentale est la manière de traiter l’argent différemment selon sa provenance ou sa destination. Il en existe bien d’autres. Ces mécanismes expliquent l’essentiel des dégâts dans une société.
Publicité
Par exemple, l’aversion à la perte pousse à des décisions défensives excessives: geler des investissements pourtant rentables, retarder des décisions structurelles nécessaires. On favorise le court terme.
A l’inverse, on fait tous partie de réseaux d’entrepreneurs. L’excès de confiance et le mimétisme de groupe pousseront le dirigeant à copier ses pairs. Il choisira par exemple un service ou un produit pour son entreprise par mimétisme plutôt que d’évaluer sa propre situation.
A quel point la finance comportementale est-elle un levier intéressant pour fixer le prix adéquat d’un produit ou d’un service?
C’est un outil très efficace, mais qui peut être jugé trompeur. Par exemple lorsqu’un prix barré fictif rend le prix affiché plus acceptable. C’est le mécanisme de l’ancrage. Autre technique: la terminaison des prix, 19 fr. 90 sera perçu comme moins cher que 20 fr.
Pour les hausses de prix, on sait qu’une augmentation «expliquée» et attendue, même importante, est bien mieux absorbée psychologiquement qu’une hausse surprise à montant équivalent. L’exemple suisse le plus parlant: les primes d’assurance maladie LAMal. Hausses de 6,6% en 2023, 8,7% en 2024, 6% en 2025, substantielles, et pourtant largement tolérées chaque automne parce qu’elles suivent un rituel prévisible, systématiquement accompagné d’une justification tangible de l’OFSP.
Publicité
On sait que la génération Z (14-29 ans) est ciblée par les marques et les banques. Pourtant, cette catégorie d’âge est la plus touchée par l’endettement. N’ont-ils plus la valeur de l’argent?
Selon Crif, entreprise mondiale spécialisée dans le rapport aux crédits, 414 364 personnes étaient endettées en Suisse au 31 janvier 2025, dont 11 000 jeunes adultes de 18 à 24 ans. Plus de 80% des personnes surendettées auraient contracté leur première dette avant l’âge de 25 ans. La Suisse ne mesure même pas le problème à la racine: l’OCDE propose un module optionnel sur la littératie financière. La Suisse n’a jamais rejoint ce module.
J’ai personnellement proposé d’intervenir gratuitement dans l’école de l’un de mes fils pour parler d’argent aux élèves. Refusé. Quel dommage.
Parallèlement, on voit sur les réseaux sociaux une quantité de créateurs de contenus qui prétendent vous apprendre à générer 50 millions de francs en quarante jours. C’est l’une des raisons qui m’ont poussée à intervenir aussi sur les réseaux et à créer ma chaîne YouTube.
En trois chiffres
Endettement des jeunes: 414 364
Selon Crif, entreprise spécialisée dans le rapport aux crédits, 414 364 personnes étaient endettées en Suisse au 31 janvier 2025, dont 11 000 jeunes adultes de 18 à 24 ans.
Alpian: 40 000
La néobanque Alpian, que Marion Fogli a quittée en février, a été fondée à Genève en 2019 et compte environ 40 000 clients pour 289 millions de francs d’actifs sous gestion.
Son livre: 289
Le premier roman de Marion Fogli s’intitule «CHF 289. Un chiffre. Une question. Toute une histoire» et étudie notre rapport intime, psychologique et transgénérationnel à l’argent.
A propos des auteurs
A propos des auteurs
Publicité