

Présenté par Raiffeisen
Ce contenu a été créé par ou en collaboration avec un partenaire publicitaire. En savoir plus
Beat Feuz évoque ses premiers revenus et son plan de financement sur 50 ans
Beat Feuz a mis un terme à sa carrière de skieur à l’âge de 35 ans. Ce n’est que plusieurs décennies plus tard que les personnes à la carrière classique connaîtront le quotidien des sportifs de haut niveau. Le champion olympique de descente nous dévoile pourquoi il préfère faire preuve de prudence en matière d’argent et explique comment structurer son patrimoine sur le long terme.
Raiffeisen
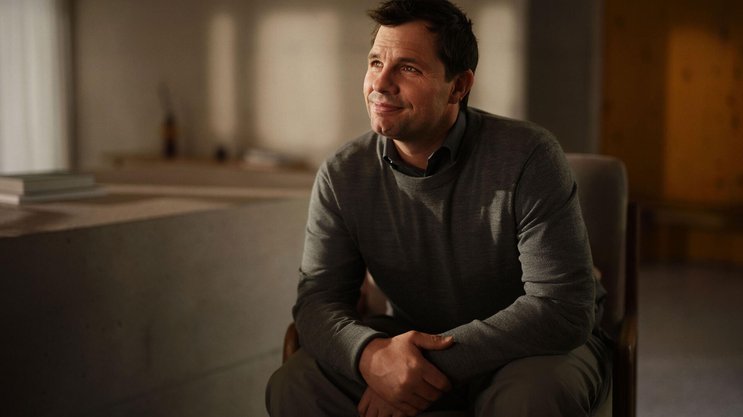
Beat Feuz, vous étiez programmé pour la vitesse et le risque pendant des années. Une descente dure deux minutes. Comment apprend-on à planifier son patrimoine pour un demi-siècle?
Beat Feuz: Il ne faut pas se concentrer sur les deux minutes, ce n’est que le résultat final. La préparation en amont prend beaucoup plus de temps. Dans la finance comme dans le sport, on planifie sur des années, on doit faire face à des revers et on traverse des phases où on progresse plus vite que prévu. La différence n’est donc pas si grande.
Sur les pistes, vous avez repoussé vos limites. Êtes-vous prêt à prendre des risques en matière de placements et de prévoyance?
C’est tout le contraire. En matière d’argent, je n’ai pas du tout le goût du risque, je suis plutôt prudent. Je n’aime pas les placements qui peuvent changer du tout au tout en une journée. Je mise sur ce qui se construit progressivement au fil des ans.
Vous n’êtes pas en quête de sensations fortes lorsqu’il s’agit d’argent?
Non. Je préfère m’endormir tranquillement le soir et ne pas avoir à me demander avant de me coucher si demain sera une bonne ou une mauvaise journée en bourse. J’ai eu ma dose d’adrénaline au cours de ma carrière.
Beaucoup songent à prendre leur retraite à 65 ans. Vous avez pris la vôtre au milieu de la trentaine et il vous reste encore 50 ans à vivre. Quand est-ce que l’on se dit: «De quoi vais-je vivre pour le restant de mes jours?»
En tant que sportif, on peut bien gagner sa vie. Mais à 35 ans, la vie est encore longue. On se pose alors certaines questions et on réfléchit à la direction que cela pourrait prendre. Les meilleures années d’un athlète s’étendent généralement de la jeunesse jusqu’au milieu de la trentaine. En revanche, dans le monde professionnel classique, on progresse sur des dizaines d’années. C’est pourquoi, dans l’idéal, les sportifs devraient réfléchir à l’après déjà pendant leur carrière active. En raison de ma carrière de skieur, je n’ai pas exercé le métier de maçon auquel j’ai été formé. J’ai eu la chance de continuer à pratiquer le ski au sens large. Mais j’ai commencé à planifier sur le long terme avec mon conseiller fiscal dès l’âge de 20 ans. Nous avons discuté de ce que je pourrais faire de mon argent. C’est comme ça que j’ai acquis peu à peu cette vision à long terme.
La décision d’arrêter était-elle aussi motivée par des raisons financières?
Pas du tout. Si ça avait été une question d’argent, j’aurais dû continuer, c’est certain. J’ai arrêté en pleine saison, ce qui a eu des conséquences sur les revenus issus du sponsoring.
Si vous repensez aux décisions que vous avez prises: quelle a été une bonne décision financière, et laquelle a été mauvaise?
La meilleure décision a été de gagner quelques courses de ski (rires). J’ai été très heureux d’acheter un logement. C’est quelque chose de durable qui m’accompagnera jusqu’à la fin de mes jours et qui pourra peut-être aussi profiter à la génération suivante. Il n’y a eu aucun véritable mauvais investissement. Je n’ai jamais acheté de voitures hors de prix ni rien de ce genre. Cela n’a jamais été dans ma nature, je suis resté très terre à terre.
Quand on fonde une famille, les priorités changent. Comment veillez-vous à ce que les questions financières et la prévoyance vieillesse soient traitées sur un pied d’égalité au sein du couple?
En parlant ensemble et en définissant des objectifs communs. Le plan doit être adapté à toute la famille. Avant, ma compagne et mes enfants ont souvent dû faire des sacrifices en raison de mes absences. Aujourd’hui, je profite d’autant plus de ce temps passé ensemble.
En ski, on visualise le tracé. A quel point votre vision de la vie à 65 ans est-elle concrète?
Je planifie tout ça et je fais appel à des spécialistes pour m’aider. Mon objectif est de conserver mon niveau de vie actuel à la retraite. Mon train de vie n’est pas exagérément luxueux, mais je l’ai mis en place depuis longtemps. Je me réjouis de pouvoir dire aujourd’hui que ma caisse de pension est déjà au niveau où elle devrait être à 65 ans. J’en suis fier.
Personnalisez votre prévoyance dès maintenant


Souhaitez-vous structurer votre patrimoine de manière prospective et combler des lacunes de rente? Les expertes et experts de Raiffeisen vous aident à adapter au mieux votre planification financière et de prévoyance à vos objectifs de vie.
Fabrice Geinoz, Raiffeisen Suisse: Planifier tôt vaut la peine
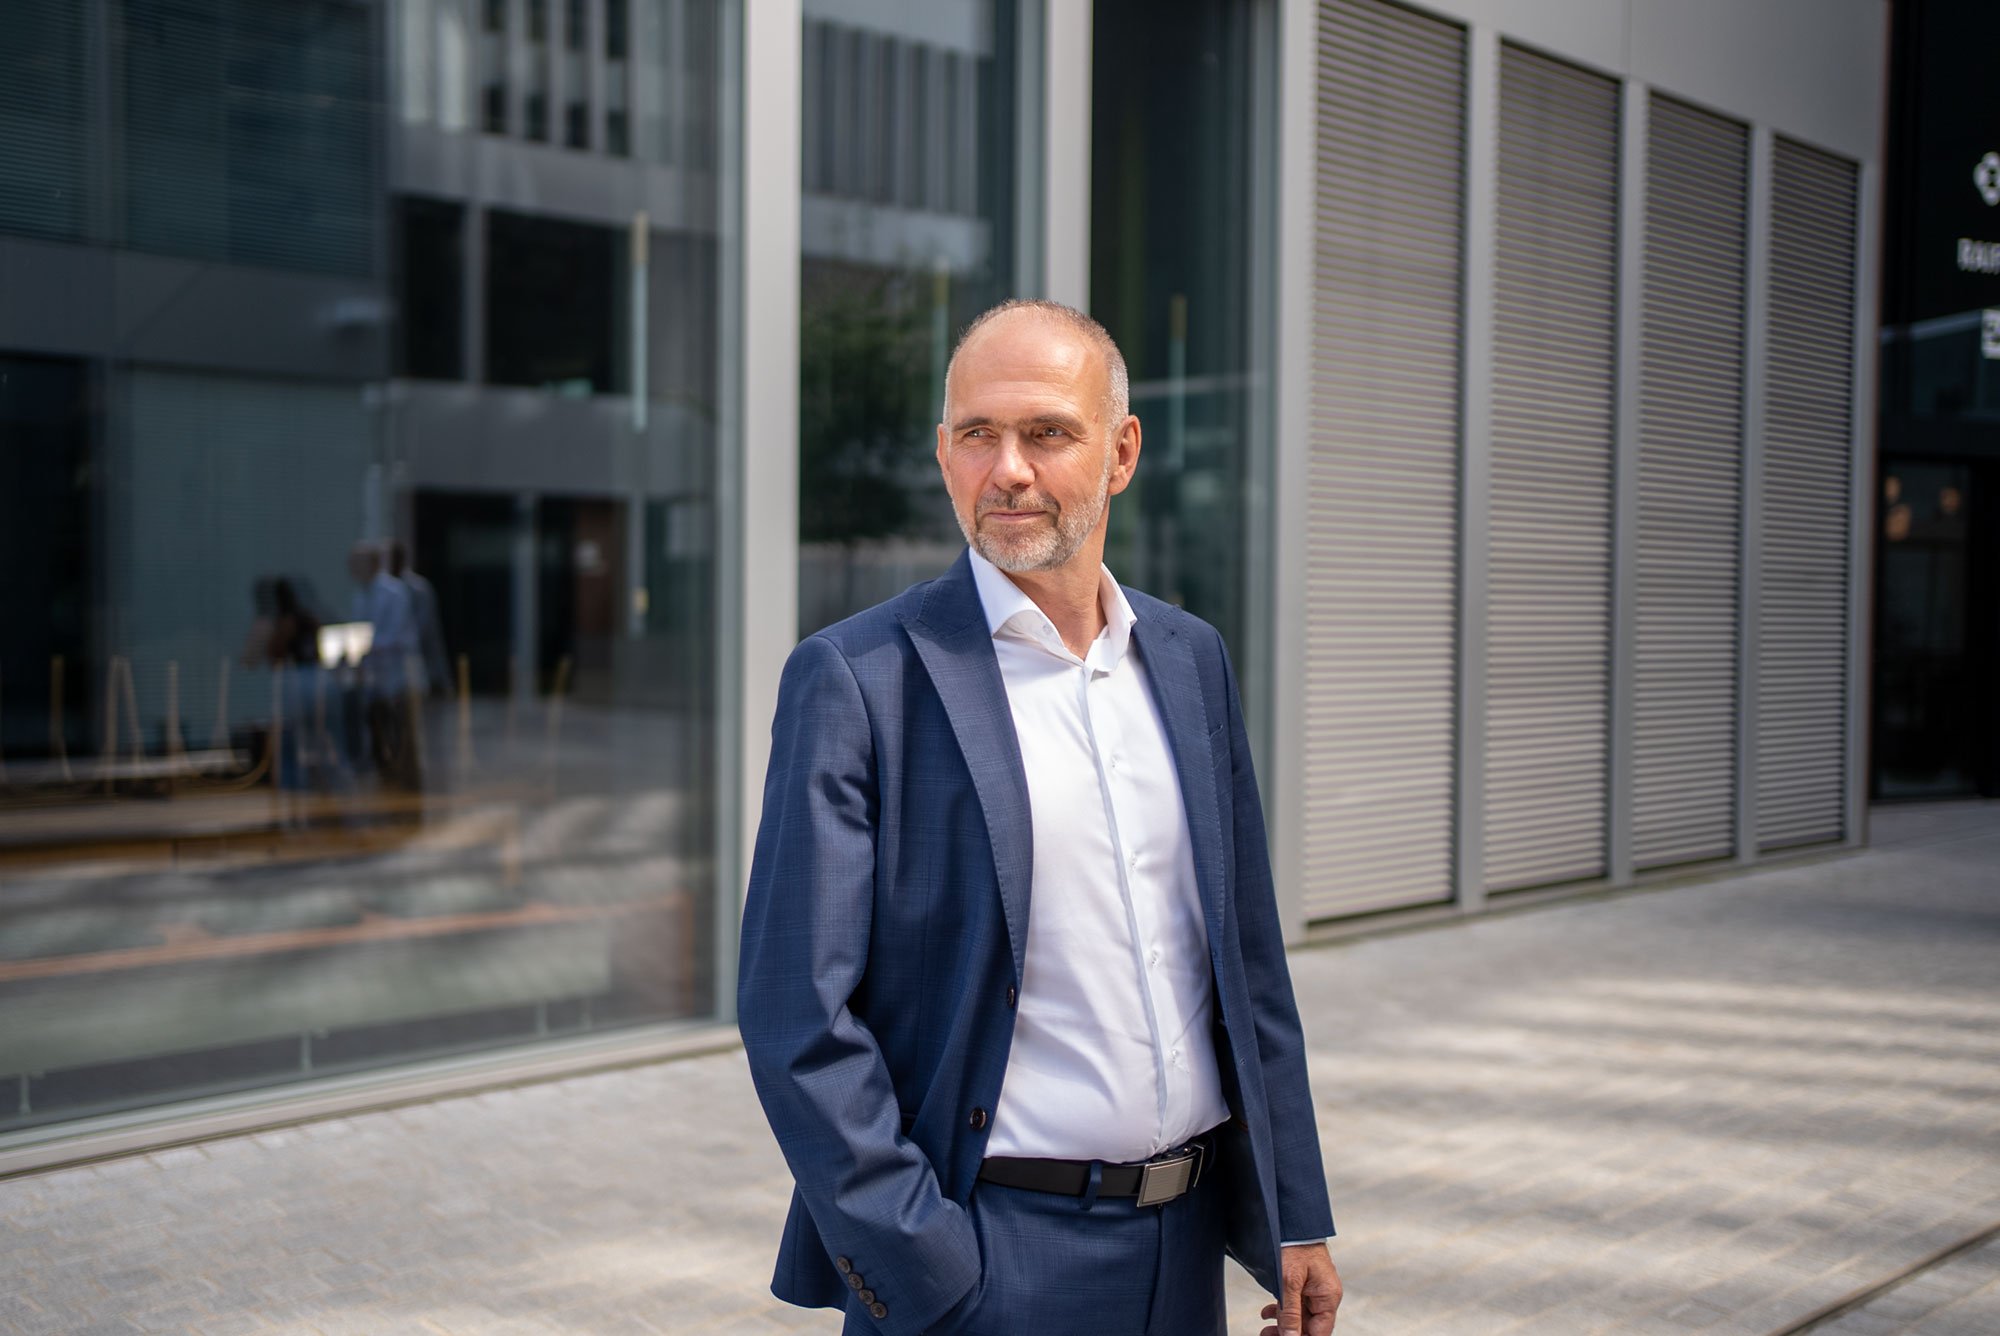
Lorsque Beat Feuz, alors au milieu de la trentaine, a mis un terme à sa carrière sportive, il lui restait encore une cinquantaine d’années devant lui. Un cas extrême? Seulement à première vue. Même une retraite qui commence à 65 ans peut aujourd’hui durer 25 à 30 ans. Se constituer un patrimoine jusqu’à la retraite n’est qu’un côté de la médaille. Le véritable art consiste à le préserver sur le long terme, à en percevoir les revenus de manière fiscalement avantageuse et à le transmettre dans les meilleures conditions.
Beat Feuz montre ce qui compte vraiment: il a commencé à organiser son avenir dès la vingtaine, en plein milieu de sa carrière et bien avant son terme, et a sciemment placé sa base financière sur plusieurs piliers: propriété du logement, placements et revenus courants.
«La majeure partie des personnes qui viennent nous voir se trouvent à un tournant: à l’approche de la retraite, les questions qui se posent sont tout à fait différentes de celles qui concernent l’épargne. Il ne s’agit pas de savoir comment l’argent peut rapporter un peu plus, mais s’il suffira pour vivre pendant vingt ou trente ans, et s’il sera possible de transmettre ce que l’on souhaite dans les meilleures conditions. En commençant à y réfléchir cinq à dix ans avant le départ à la retraite, il est encore possible d’agir à bien des égards, par exemple en échelonnant les versements de prévoyance sur plusieurs années. Les personnes qui s’y penchent peu de temps avant leur départ à la retraite ne disposent souvent plus d’une grande marge de manœuvre», affirme Fabrice Geinoz, spécialiste en planification financière chez Raiffeisen Suisse.
En effet, ce sont rarement les placements pris individuellement qui sont déterminants, mais plutôt leur interaction au sein du portefeuille: quand et comment retirer les avoirs de la caisse de pension et du pilier 3a, et avec quelles conséquences fiscales? Quelle part du patrimoine est immobilisée dans la propriété du logement, et reste-t-il suffisamment de liquidités pour financer son niveau de vie habituel pendant plusieurs décennies? Que faudra-t-il transmettre à la génération suivante, et de quelle manière?
«A l’approche de la retraite, tout tourne autour de la question de savoir si et quand on pourra arrêter. La deuxième étape, celle du retrait des avoirs, est presque toujours sous-estimée. Qu’il s’agisse de rente, de capital ou d’une forme mixte, de la manière d’échelonner le pilier 3a, ainsi que de l’interaction entre propriété du logement, impôts et succession, au fil des années, cela a souvent plus d’importance que quelques dixièmes de rendement. C’est là que réside la véritable plus-value d’un conseil global», explique Fabrice Geinoz.
Une planification financière vous donne une vue d’ensemble. Faites le point sur votre situation personnelle.
Présenté par un partenaire
Cet article a été réalisé par le Ringier Brand Studio sur mandat d'un client. Son contenu a été préparé sur le plan rédactionnel et répond aux exigences de qualité de Ringier.
Contact : Envoyer un e-mail au Brand Studio