

Bonjour,
Emmanuel Vauclair, de basketteur à acteur majeur du 2e pilier helvétique
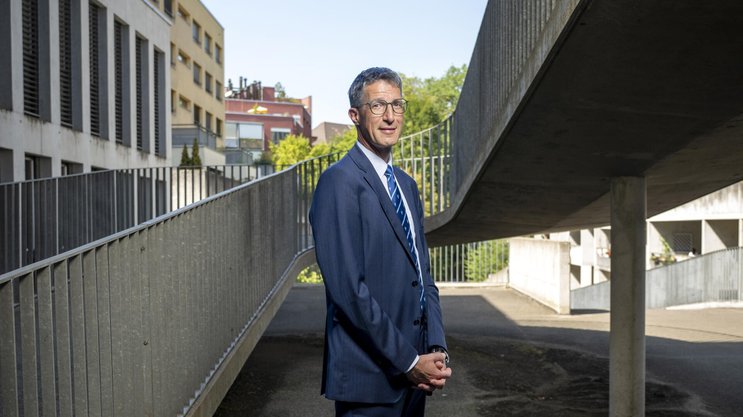
Publica pèse 45 milliards de francs pour 110 000 bénéficiaires. L’ex-basketteur jurassien Emmanuel Vauclair a repris les commandes de la caisse de pension de la Confédération, l’une des plus grandes du pays, en mai dernier.
Publicité
Rien, sur le papier, ne prédisposait Emmanuel Vauclair à prendre la direction de Publica, ce mammouth de la prévoyance suisse, si ce n’est son vrai appétit pour les chiffres. Ancien joueur de basket en première ligue, il se décrit comme un « ailier hybride », trop lent pour jouer à l’extérieur, pas assez costaud pour l’intérieur. Diriger une caisse de pension, dit-il, c’est la même dynamique, il faut savoir faire tourner un collectif pour l’intérêt de tous les bénéficiaires. Une philosophie qui a certainement séduit la commission de la caisse Publica, qui l’a nommé directeur depuis le 1er mai dernier.
Pour lui, le déclic a lieu à l’Université de Saint-Gall, sous l’influence d’Alex Keel, spécialiste de la prévoyance professionnelle. Emmanuel Vauclair y découvre une passion, la triangulation économie-démographie-protection sociale. « C’est là que la graine a été semée », résume-t-il. Débuts comme actuaire, puis consultant, sous l’aile de Gilles Guenat et d’Olivier Vaccaro, figures du secteur et ex-associés chez Aon, le géant britannique du conseil aux entreprises. Après dix ans à la tête de la caisse de pension de la SSR, Emmanuel Vauclair prend les rênes de Publica, une institution de droit public qui pèse 45 milliards de francs pour 110 000 bénéficiaires. Une institution collective assurant le personnel d’entités étatiques aussi diverses que la Confédération, les écoles polytechniques, le Tribunal fédéral, la Finma, la Croix-Rouge ou encore Suisse Tourisme. Un géant du secteur opérant dans le maelström de l’administration fédérale qui requiert planification et diplomatie.
Publica, un paquebot de taille
« Ici, quand un dossier a passé le stade de l’organe paritaire, le voyage n’est pas achevé », lâche-t-il. Le fédéralisme suisse impose son rythme de métronome et « je préfère y voir le côté positif, puisque chaque instance contribue au contrôle qualitatif du dossier ». Le principe d’une caisse de pension? Une tirelire encouragée par l’Etat pour éviter la pauvreté à la retraite. Simple sur le papier, sauf qu’un certain fossé entre personnes assurées et caisses de pension existe bel et bien. Emmanuel Vauclair relève par exemple que la communication du secteur est «essentiellement réalisée par des techniciens, souvent éloignés de la réalité des assurés». Pourtant, ces derniers sont les clients – certes captifs du système – et ils devraient être traités comme tels.
Il pointe aussi une importante lacune dans l’éducation civique sur le système des trois piliers. Pour lui, chaque caisse devrait sensibiliser ses assurés dès leur entrée dans la vie active et ne pas attendre qu’ils atteignent 50 ans. Pour capter les jeunes, il souhaiterait rendre la LPP « aussi savoureuse qu’une Tête de Moine ». Derrière la blague, un vrai casse-tête. En effet, comment éveiller l’intérêt d’un trentenaire pour sa retraite? Il mentionne aussi l’individualisation de notre société. Un célibataire sans enfants a de bonnes raisons de rechigner à financer une rente de conjoint inutile pour lui. Le système doit s’adapter aux évolutions sociétales, sans perdre son ADN collectif.
Publicité
Buts initiaux atteints
Pour Emmanuel Vauclair, le niveau des prestations des retraites en Suisse correspond toujours aux objectifs initiaux du système. En combinant 1er et 2e piliers, 60% du dernier salaire est globalement atteint.
Le problème de l’explosion du coût de la vie
Le spécialiste s’inquiète toutefois de l’explosion du coût de la vie dans les métropoles lémaniques et zurichoises pour l’avenir du système de retraite. Pour lui, il s’agit avant tout d’une question politique et sociétale. Si l’on veut des rentes plus élevées, il faudra cotiser plus ou plus longtemps. Mais ces solutions ne sont pas très populaires.
Retrait en capital: la fausse bonne idée?
Avec 51 %, en 2025, les versements sous forme de capital ont dépassé pour la première fois la somme des paiements de rente. Un basculement massif, dont Emmanuel Vauclair identifie certains catalyseurs, notamment la flexibilité, la fiscalisation, le besoin de capital (remboursement d’hypothèque), l’expatriation ou la volonté de transmettre un héritage. « De plus en plus d’assurés souhaitent que leur prévoyance revienne à leurs descendants plutôt qu’à la collectivité si un coup du sort, comme un décès précoce, survient.» Mais il met en garde contre les risques de la prise de capital. Gérer soi-même son capital coûte cher, souvent au-delà de 1 % de frais de gestion, contre 0,2 à 0,4 % chez un institutionnel comme Publica. D’autres questions se posent, comme de savoir si cette solution tiendra la route sur vingt-cinq ans. Avec quelles conséquences pour le conjoint ? Les nerfs sont-ils assez solides pour digérer une correction de marché de 30 % ? Et, surtout, la question des coûts des prestataires privés: ont-ils vraiment été challengés? Membre du comité de l’ASIP (Association suisse des institutions de prévoyance), Emmanuel Vauclair évoque l’instrument d’aide à la décision qui sera mis à disposition par la faîtière de la branche à l’automne 2026. Le rôle d’une caisse de pension, « c’est d’outiller la future personne retraitée pour qu’elle puisse faire son choix de manière éclairée et sereine ».
Publicité
Quand le tiers cotisant fait défaut
La redistribution entre actifs et retraités a longtemps fait les gros titres. Ancien président de la Chambre suisse des experts en caisses de pension, le Jurassien se veut rassurant : la subvention croisée, forte dans les années 2010, s’est aujourd’hui largement corrigée. Avec des taux de conversion adaptés aux réalités économiques et biométriques (5,09 % chez Publica), l’équilibre est revenu. Cependant, il rappelle que, au milieu des années 2000, le système a mis près de dix ans à admettre que l’ère des taux sans risque à 4 % était terminée. Ce retard de diagnostic a forcé les actifs à financer les retraités pendant la décennie suivante, le « tiers cotisant », c’est-à-dire les marchés financiers, ne pouvant pas boucher tous les trous. «Diriger, c’est anticiper», rappelle-t-il, et la branche serait bien avisée de ne pas oublier son histoire.
Des rentes qui reflètent les carrières
Les chiffres de l’OFS ne laissent pas de place au doute: en 2024, sur 41 276 nouveaux bénéficiaires d’une rente vieillesse, le montant médian perçu était de 1227 francs par mois pour les femmes et de 2042 francs pour les hommes. De quoi interpeller et, surtout, interroger la promesse sociale du système.
Pour le directeur de Publica, il faut en premier lieu interpréter ces chiffres. Les personnes arrivées à la retraite en 2024 ont commencé leur parcours professionnel au début des années 1980. La société en général et la répartition des rôles au sein de la famille en particulier étaient différentes à l’époque. La rente du 2e pilier est un miroir de la carrière professionnelle, souvent marquée chez les femmes par des interruptions d’activité. En cotisant moins et moins longtemps, la tirelire est moins remplie à la retraite. «Nous verrons dans vingt ans où se situera cet écart, mais je pense qu’il va se réduire», relève l’expert.
Un système cité en exemple
A 47 ans, Emmanuel Vauclair se dit optimiste pour sa propre retraite, qui est encore assez lointaine. Il juge le système de prévoyance suisse extrêmement robuste. « Notre système de prévoyance est cité en exemple à travers le globe, se réjouit-il. Il a montré une résilience impressionnante en traversant de nombreuses crises. De plus, il a fortement contribué à éviter la pauvreté généralisée des seniors, ce qui était l’un de ses objectifs. » Le spécialiste reconnaît toutefois une inquiétude, extérieure à la Suisse. « Si le monde s’écroule géopolitiquement ou climatiquement, la question de la résilience du système de prévoyance suisse deviendra caduque. »
Publicité
Pour conclure, il tient à rappeler un fait qui donne à réfléchir : « Le souhait d’une longue retraite tranquille, remplie de voyages et de loisirs, est une vision très occidentale. » Dans une bonne partie du monde, l’enjeu reste simplement de pouvoir cesser de travailler un jour. La question environnementale du monde, elle, reste ouverte: la planète pourra-t-elle encore longtemps financer notre niveau de confort ?
Bio express
Emmanuel Vauclair, 47 ans, a pris la direction de Publica le 1er mai 2026, succédant à Doris Bianchi, désormais directrice de l’Office fédéral des assurances sociales.
Il dirigeait depuis 2016 la caisse de pension de la SRG SSR, après avoir été consultant en prévoyance professionnelle chez Aon Suisse SA. Diplômé en sciences économiques de l’Université de Saint-Gall, il est expert diplômé en assurances de pension, membre de la Chambre suisse des experts en caisses de pension et expert agréé par la Commission de haute surveillance de la prévoyance professionnelle (CHS PP).
Publicité