

Bonjour,
Votre plan de prévoyance est-il à jour?
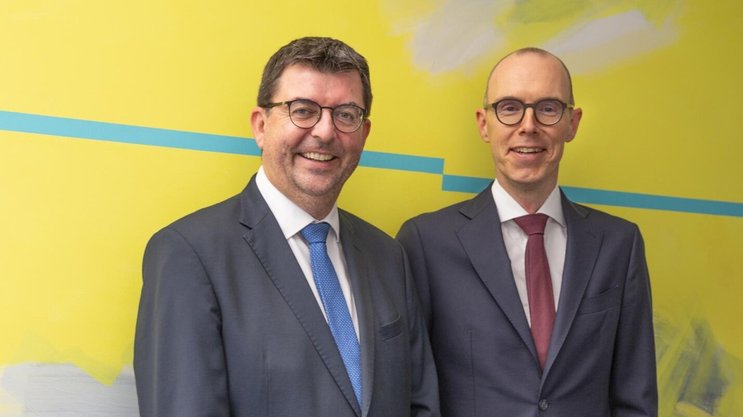
La prévoyance professionnelle ne se résume pas à une obligation légale: elle constitue un véritable levier stratégique pour les PME. Francis Bouvier (BCV) et Christian Caperos (Avena) expliquent pourquoi et comment adapter son plan de prévoyance aux besoins de l’entreprise et de ses collaborateurs.
Publicité
A l’heure des budgets, des révisions stratégiques et autres rendez-vous habituels du dernier trimestre, avez-vous ressorti votre plan de prévoyance de son tiroir? Savez-vous à quand remonte sa dernière mise à jour? Correspond-il toujours à votre entreprise, à vos attentes, à celles de vos collaborateurs et collaboratrices? La question n’est pas anodine: il fait partie des outils dont vous disposez potentiellement pour renforcer votre stratégie ou pour vous différencier de la concurrence.
Commençons par vous, responsable de PME. Le plan de prévoyance de votre entreprise vous concerne aussi, vous et vos proches. Aujourd’hui, mais également demain, lorsqu’il s’agira d’envisager votre retraite ou de transmettre votre entreprise. Une planification financière personnelle et professionnelle vous donnera quelques pistes de réflexion. Car vous aussi, vous cotisez au 2e pilier. Avez-vous prévu une solution pour vous et vos cadres?
Vous aviez peut-être opté, il y a une dizaine d’années, alors que vous construisiez pierre après pierre votre PME, pour un plan minimum. Depuis, vous êtes nombreux à avoir un salaire plus élevé que celui assuré par la loi sur la prévoyance professionnelle (LPP). La gestion de cette partie surobligatoire peut prendre plusieurs formes et influer sur vos avoirs à la retraite. Connaissez-vous la différence entre une caisse dite enveloppante et une caisse avec splitting? Elle se situe justement dans le choix d’une gestion séparée ou non de cette part surobligatoire.
«Connaissez-vous la différence entre une caisse dite enveloppante et une caisse avec splitting?»
Si vous élargissez la réflexion à l’ensemble de votre personnel, vous pourriez aussi décider de modifier des paramètres un peu plus techniques pour vous montrer plus généreux. Dépasser, par exemple, la répartition minimale de cotisation de 50%-50%, en augmentant la part de l’employeur à 60% et en diminuant celle de votre personnel à 40%. Vous employez beaucoup de jeunes, beaucoup de personnes à temps partiel? Vous serez peut-être tenté de supprimer la déduction de coordination pour leur permettre d’épargner davantage. Vous pouvez aussi augmenter la couverture des assurances prévues dans la loi (invalidité, veuf ou veuve, orphelin) pour vos collaboratrices, vos collaborateurs et leur famille. Au fait, qu’entendez-vous par famille? Avez-vous pris en compte la notion de concubinat?
Concrètement, les possibilités sont vastes. La loi existe pour garantir une protection minimale de ce pilier qui reste une assurance sociale. Vos décisions relèvent d’un arbitrage entre différentes données: capacité économique – ces options ont un coût –, attractivité en tant qu’employeur – elles élargissent la notion première de salaire –, valeurs sociales, données démographiques, fiscalité, etc. Au final, toute décision permettra d’adapter votre plan de prévoyance professionnelle à vos ambitions économiques, fiscales et sociales. Chaque option influera de manière spécifique sur les avoirs à la retraite de vos différentes catégories de collaborateurs et collaboratrices. Et n’oubliez pas qu’en touchant à un paramètre, vous enclenchez une sorte d’effet domino, car ces données sont intimement liées.
Publicité
Vous avez retrouvé votre dossier. Plus de cinq ans se sont écoulés depuis sa dernière mise à jour. Soit un laps de temps qui dépasse la référence conseillée pour toute révision. Vous avez bien sûr vos raisons. Or la prévoyance professionnelle change lentement, mais tout le temps, elle évolue dans un monde à la complexité exponentielle. Votre conseil de fondation est-il au fait des derniers développements? Quels sont les effets des décisions politiques sur votre 2e pilier? Votre réflexion ne devrait pas s’arrêter à votre plan de prévoyance, elle devrait englober aussi la forme et la structure de votre fondation collective. A son tour, un tel choix doit prendre en compte de nombreux paramètres, qui vont des coûts à la gouvernance, en passant par les conditions de placementet la possibilité de personnaliser votre plan. Sans même évoquer les contraintes liées à la numérisation. Le nuage de complexité qui entoure la notion de prévoyance professionnelle peut rapidement se dissiper, à condition de s’y intéresser. Les formations et autres sources d’information se multiplient. Peut-être faut-il commencer par en parler, notamment autour de vous, avec vos collègues. D’ailleurs, savez-vous quelle sera la rente moyenne de vos collaborateurs et de vos collaboratrices à la retraite?Vous pourriez être surpris.
Publicité
Publicité